Vermögensaufbau und Altersvorsorge
Die gesetzliche Rente allein reicht für die wenigsten. Wie groß deine Lücke ist, rechnest du hier in einer Minute aus – und wie du sie schließt, klären wir gemeinsam: gesetzlich, betrieblich, privat.
- Gesetzlich, betrieblich, privat – alle drei Schichten im Blick
- Beratung online, kostenfrei, ohne Verkaufsdruck
- Rentenlücken-Rechner direkt auf der Seite
Steigende Inflation und der demografische Wandel machen beide Themen wichtiger denn je. Trotzdem sollte man Vermögensaufbau und Altersvorsorge trennen – es sind zwei verschiedene Paar Schuhe.
Warum Vermögensaufbau und Altersvorsorge zwei Paar Schuhe sind
Beides klingt ähnlich, verfolgt aber unterschiedliche Ziele – und deshalb gehören unterschiedliche Werkzeuge dazu.
- Vermögensaufbau heißt: flexibel Kapital ansparen, an das du auch vor der Rente herankommst. Für das Eigenkapital einer Immobilie, ein Sabbatical, größere Anschaffungen oder einfach als Sicherheitspolster. Flexibilität ist hier das wichtigste Kriterium.
- Altersvorsorge heißt: gezielt für den Ruhestand vorsorgen. Oft mit staatlicher Förderung oder Steuervorteilen – dafür ist das Geld bis zum Rentenbeginn gebunden. Genau diese Bindung ist der Preis für die Förderung.
Wer alles in einen Topf wirft, macht am Ende beides halb. Deshalb schauen wir zuerst auf deine Ziele – kurz-, mittel- und langfristig – und ordnen erst danach die passenden Produkte zu.
Die Rentenlücke: das Problem in einem Satz
Die gesetzliche Rente ist als Grundversorgung gedacht, nicht als Vollversorgung. Zwischen dem, was du im Berufsleben netto zur Verfügung hattest, und dem, was später an Rente ankommt, klafft eine Lücke – die Rentenlücke.
Das Rentenniveau liegt aktuell bei 48 Prozent und ist per Haltelinie bis 2031 gesichert. Danach sinkt es nach der Prognose der Bundesregierung bis 2039 auf 46,3 Prozent. Der Beitragssatz dürfte gleichzeitig von heute 18,6 auf über 21 Prozent steigen.
Ein verbreitetes Missverständnis: Das Rentenniveau ist nicht der Anteil, den du persönlich von deinem letzten Gehalt bekommst. Es ist eine reine Rechengröße – sie beschreibt die Rente nach 45 Beitragsjahren mit Durchschnittsverdienst im Verhältnis zum Durchschnittseinkommen. Wer weniger Jahre einzahlt oder Teilzeit arbeitet, liegt teils deutlich darunter.
Konkret: Der Durchschnittsverdiener käme nach 45 Beitragsjahren aktuell auf rund 1.913 € brutto im Monat – und davon gehen Kranken- und Pflegeversicherung sowie Steuern noch ab. Wer weniger Jahre zusammenbekommt, landet spürbar darunter.
Quelle: Deutsche Rentenversicherung, Rentenanpassung zum 01.07.2026 (aktueller Rentenwert 42,52 €); Rentenversicherungsbericht 2025 der Bundesregierung
So schätzt du deine eigene Lücke grob ab:
- Schau in deine jährliche Renteninformation der Deutschen Rentenversicherung. Dort steht deine voraussichtliche Rente – allerdings brutto: Kranken- und Pflegeversicherung sowie Steuern gehen davon noch ab.
- Setze dein Versorgungsziel. Als Orientierung gelten rund 80 Prozent deines letzten Nettoeinkommens: Sparraten und Berufskosten fallen weg, dafür steigen Ausgaben für Gesundheit und Freizeit.
- Die Differenz ist deine Lücke – und sie wird durch die Inflation über die Jahre real größer. Rechne deshalb mit rund 2 Prozent Geldentwertung pro Jahr bis zum Rentenbeginn. Genau dieser Schritt wird am häufigsten vergessen.
Oder du lässt rechnen. Vier Angaben genügen für eine erste Zahl:
Wie groß ist deine Rentenlücke?
Vier Angaben genügen und wir schätzen deine Rentenlücke. Mit deiner Renteninformation, Gehaltssteigerungen und Inflation kannst du unter „Genauer rechnen“ ein konkreteres Ergebnis erhalten. Ein Klick auf erklärt dir das jeweilige Feld genauer.
Voreingestellt: 80 % deines Nettos – so viel brauchen die meisten im Alter. Frei änderbar bis zur Höhe deines Nettos – mit Gehaltssteigerung bis zum Netto zu Rentenbeginn (die linke Säule).
Sie ist kaufkraftstabil: Mit Inflation rechnen wir sie hoch, damit sie im Alter so viel kauft wie heute.
Regelaltersgrenze: 67 Jahre für alle ab Jahrgang 1964, davor gestaffelt ab 65. Der Regler geht von 63 bis 70.
Wer früher geht, bekommt 0,3 % Abschlag pro Monat – dauerhaft. Wer länger arbeitet, sammelt weiter Entgeltpunkte.
Genauer rechnenoptional – Werte aus deiner Renteninformation, Gehaltssteigerung, Inflation und Rentenanpassung (voreingestellt aus)
Aus deiner Renteninformation
Ohne „manuell“ schätzen wir die Rente aus deinem Netto.
Wo steht das? Seite 1 deiner Renteninformation, Abschnitt „Höhe Ihrer künftigen Regelaltersrente“ – der zweite Betrag, hochgerechnet ohne Rentenanpassung.
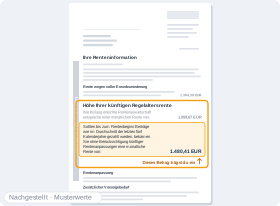
Zum Eintragen auf „manuell“ stellen – sonst schätzen wir die Rente aus Netto und Alter. Entweder die Rente oder die Entgeltpunkte eintragen, nicht beides.
Entgeltpunkte: ein Punkt = ein Jahr Durchschnittsverdienst, heute 42,52 € Rente im Monat.
Deine bisherigen Punkte stehen auf Seite 2 der Renteninformation.
Gesperrt zeigt das Feld unsere Schätzung aus Alter und Netto; zum Eintragen auf „manuell“ stellen. Dann rechnen wir die Rente aus deinen Punkten – die Rente laut Renteninformation bleibt außen vor.
Wer fünf Jahre eingezahlt hat, bekommt gesetzliche Rente – Angestellte automatisch.
Beamte, viele Selbstständige und Versorgungswerke (Ärzte, Anwälte) meist nicht. Ohne Haken rechnen wir mit 0 €.
Deine Annahmen
Voreingestellt aus. So viel legt dein Brutto pro Jahr zu – Deutschland langfristig rund 2 bis 3 % (Destatis; 2025: 4,2 %).
Damit wachsen dein Netto und deine Rentenansprüche: mehr Gehalt bringt mehr Entgeltpunkte (höchstens bis zur Beitragsbemessungsgrenze). Rechnest du mit Rentenanpassung, steigen die Löhne insgesamt mit: Steigt dein Gehalt schneller, gibt es mehr Punkte, langsamer weniger.
Jährliche Geldentwertung: 100 € heute sind bei 2 % nächstes Jahr 102 €. Langfristig im Schnitt 2,2 % pro Jahr – ein guter Wert für den Regler.
Voreingestellt aus. Eingeschaltet rechnen wir alle Säulen in heutige Kaufkraft um und ziehen die Inflation von Gehaltssteigerung und Rentenanpassung ab – ohne Rentenanpassung kauft die Rente dann deutlich weniger, die Lücke wird größer.
Die gesetzliche Rente steigt jedes Jahr zum 1. Juli, grob im Takt der Löhne – seit 2011 im Schnitt um rund 2,8 % im Jahr. Deine Renteninformation rechnet ohne diese Anpassungen, darum ist der Regler voreingestellt aus.
Sie folgt den Löhnen und gleicht die Teuerung aus. Schaltest du sie ein, stellen wir deshalb die Inflation mit ein (2,2 %), falls sie noch aus ist. Stell am besten auch deine Gehaltssteigerung ein – Gehälter steigen meist ähnlich wie die Renten.
Deine Rentenlücke beträgt 0 € im Monat
Um sie lebenslang zu schließen, brauchst du zu Rentenbeginn rund 0 € Kapital
Das ist eine Annahme – die 4-Prozent-Regel: Du entnimmst jedes Jahr 4 % deines Kapitals, der Rest bleibt angelegt und arbeitet weiter. So reicht es erfahrungsgemäß 30 Jahre und länger.
Deshalb Lücke × 12 × 25 (100 % ÷ 4 % = 25) – die 25 sind keine Lebensjahre. Das ist eine Faustregel – wie lange dein Geld reichen soll, besprechen wir immer individuell mit dir.
Sparrate bis 2057
0 € im Monat
um 0 € aufzubauen, bei 6 % Wertentwicklung im Jahr
6 % Wertentwicklung im Jahr: Gerechnet ist eine gleichbleibende Sparrate, die du jeden Monat bis zum Rentenbeginn anlegst – so wächst sie genau auf das Kapital, das du dann brauchst.
Die 6 % sind eine Annahme und keine Garantie. Märkte schwanken, Verluste sind möglich, und die Rendite deiner Anlage hängt von der Kostenstruktur und der Besteuerung im Alter ab. Beides ist in der Hochrechnung nicht berücksichtigt. Welche Anlage und Sparrate zu dir passen, besprechen wir individuell mit dir.
Was bedeuten die zwei Spalten?
Beides ist dasselbe: Bei 2 % Inflation kostet 2057 alles rund das 1,85-Fache. Links steht, was die Lücke in heutigem Geld bedeutet, rechts, was dir 2057 tatsächlich fehlt – wer dafür spart, muss auf die rechte Spalte hinsparen.
So kommt die Zahl zustande
- Dein Brutto, aus dem Netto geschätzt0 €
- Bisher erworbene Entgeltpunkte, geschätzt0
- Entgeltpunkte bis zum Rentenbeginn0
- Gesetzliche Rente brutto, geschätzt0 €
- Abschlag für den Rentenbeginn mit 63 (14,4 %)– 0 €
- Steuer, Kranken- und Pflegeversicherung0 €
- Gesetzliche Rente netto0 €
- Mit Rentenanpassung0 €
- Bis 2063 mit 2 % Gehaltssteigerung im Jahr wächst dein Netto um den Faktormit dem Gehalt steigen auch deine Entgeltpunkte2,08
- Netto zu Rentenbeginn0 €
- Deine Wunschrente (80 % vom Netto)0 €
- Lücke im Monat0 €
- Kapital, um die Lücke lebenslang zu schließenAnnahme: 4-Prozent-Regel, Lücke × 12 × 250 €
- Wunschrente0 €
- Lücke0 €
- In heutigem Geld0 €
- Kapital0 €
- Kapital in heutigem Geld0 €
- Sparrate im Monat0 €
- Das bleibt vom Netto0 %
Ob diese Sparrate für dich machbar ist, wie du sie am besten anlegst und welche Förderungen du mitnimmst – das klären wir individuell in einer kostenfreien Beratung.
Alle Ergebnisse sind unverbindliche Schätzungen. Sie beruhen auf vereinfachten Annahmen und deinen Angaben; deine tatsächliche Rente, Steuern und Abgaben können deutlich abweichen. Die Berechnung ersetzt weder die Renteninformation der Deutschen Rentenversicherung noch eine individuelle Beratung. Für Richtigkeit, Vollständigkeit und Aktualität übernehmen wir keine Gewähr. Gerechnet mit den Werten von 2026 (Rentenwert 42,52 €, Durchschnittsentgelt 51.944 €), Steuerklasse I ohne Kinder. Gehaltssteigerung, Inflation und Rentenanpassung sind voreingestellt aus: Die Gehaltssteigerung lässt dein Netto und deine Entgeltpunkte bis zum Rentenbeginn wachsen (Entgeltpunkte höchstens bis zur Beitragsbemessungsgrenze; mit Rentenanpassung wächst das Durchschnittsentgelt im selben Takt – steigt dein Gehalt schneller, bekommst du mehr Entgeltpunkte, langsamer weniger). Ohne Rentenanpassung rechnen wir den Rentenwert wie die Renteninformation, mit ihr steigt er Jahr für Jahr; die Wunschrente bleibt kaufkraftstabil. Eingeschaltete Inflation rechnet alle Säulen in heutige Kaufkraft um – beim Netto wird die Gehaltssteigerung gegengerechnet, bei der Rente die Rentenanpassung. Gesetzliche Rente und Entgeltpunkte werden aus Alter und Einkommen geschätzt, solange du die Werte aus deiner Renteninformation nicht einträgst (Rente ohne Rentenanpassung; sie gilt für die Regelaltersgrenze, gehst du früher, ziehen wir den Abschlag ab). Die Sparrate rechnet mit angenommenen 6 % Wertentwicklung im Jahr (keine Garantie); Kosten und Besteuerung im Alter sind nicht berücksichtigt, Märkte schwanken, Verluste sind möglich. Keine Anlage-, Steuer- oder Rechtsberatung.
Eine schnelle Faustformel: Pro Beitragsjahr kommt grob ein Prozent deines letzten Nettoeinkommens als Rente heraus. Bei 42 Beitragsjahren wären das etwa 42 Prozent – gegenüber dem Ziel von 80 Prozent bleibt also fast die Hälfte offen.
Der entscheidende Faktor ist die Zeit: Je früher du anfängst, desto mehr übernimmt der Zinseszinseffekt und desto weniger musst du selbst einzahlen.
Die drei Schichten der Altersvorsorge
Das deutsche System besteht aus drei Schichten. Für einen guten Plan musst du wissen, wo du stehst:
| Schicht | Was dazugehört | Typisch dafür |
|---|---|---|
| 1. Basisversorgung | gesetzliche Rente, Rürup/Basisrente, berufsständische Versorgungswerke | Beiträge steuerlich absetzbar, Auszahlung nur als lebenslange Rente, nicht vererbbar oder kündbar |
| 2. Geförderte Vorsorge | betriebliche Altersvorsorge, Riester – ab 2027 das neue Altersvorsorgedepot | staatliche Zulagen oder Steuer- und Sozialabgabenersparnis, dafür Bindung bis zum Rentenbeginn |
| 3. Private Vorsorge | ETF-Sparplan, Fondspolicen, Immobilien, Tagesgeld | volle Flexibilität, keine Förderung, Erträge werden regulär besteuert |
Ein paar Eckwerte für 2026: Über die betriebliche Altersvorsorge kannst du bis zu 8.112 € im Jahr steuerfrei einzahlen, davon 4.056 € zusätzlich sozialabgabenfrei. Bei der Basisrente (Rürup) sind bis zu 30.826 € als Sonderausgaben absetzbar – für Ledige; bei Zusammenveranlagung das Doppelte. Wichtig dabei: Auf diesen Höchstbetrag werden deine Beiträge zur gesetzlichen Rentenversicherung angerechnet, für Angestellte bleibt also deutlich weniger Spielraum, als die Zahl vermuten lässt.
Die meisten Menschen brauchen eine Mischung. Welche Gewichtung für dich sinnvoll ist, hängt von deinem Einkommen, deiner Steuerlast, deinem Arbeitgeber und deinem Zeithorizont ab.
Neu ab 2027: das Altersvorsorgedepot
Zum 1. Januar 2027 löst das Altersvorsorgedepot die Riester-Rente als zentrales Förderprodukt ab. Der wichtigste Unterschied: Der Staat fördert erstmals auch Verträge ohne Beitragsgarantie. Dein Geld kann also in ETFs und Fonds investiert werden, statt größtenteils in niedrig verzinsten Sicherheitsanlagen zu liegen.
Gefördert wird mit bis zu 540 € Grundzulage im Jahr und bis zu 300 € je Kind. Wer vor dem 25. Geburtstag abschließt, bekommt einmalig 200 € dazu. Erstmals sind auch Selbstständige und Freiberufler unmittelbar förderberechtigt.
Wenn du bereits einen Riester-Vertrag hast: Der bleibt bestehen und genießt Bestandsschutz. Ob sich ein Übertrag ins neue Depot lohnt, hängt von deinem konkreten Vertrag ab – das prüfen wir individuell.
Die häufigsten Fehler beim Vermögensaufbau
- Zu spät anfangen. Der größte Hebel ist die Zeit, nicht die Höhe der Sparrate. Wer früh startet, muss monatlich deutlich weniger aufwenden, um dasselbe Ziel zu erreichen.
- Alles auf ein Produkt setzen. Weder ein einzelner Vertrag noch eine einzelne Anlageklasse deckt alle Ziele ab. Streuung gilt für die Geldanlage genauso wie für die Vorsorge-Bausteine.
- Zu viel auf dem Tagesgeldkonto parken. Ein Notgroschen von drei bis sechs Monatsausgaben gehört dorthin – alles darüber verliert durch die Inflation real an Wert.
- Kosten ignorieren. Ein Prozent Gebühren pro Jahr klingt nach wenig, kostet über dreißig Jahre aber einen erheblichen Teil des Endkapitals. Wir schauen uns deshalb immer die Effektivkosten an.
- Bei fallenden Kursen aussteigen. Schwankungen gehören zum Kapitalmarkt. Wer bei jedem Rücksetzer verkauft, macht aus vorübergehenden Buchverlusten echte.
- Die Absicherung vergessen. Vermögensaufbau ohne abgesicherte Arbeitskraft ist ein Haus ohne Fundament. Wer berufsunfähig wird, kann meist auch nicht weitersparen.
Häufige Fragen zu Vermögensaufbau und Altersvorsorge
Wie viel sollte ich monatlich für die Altersvorsorge zurücklegen?
Eine oft genannte Orientierung sind zehn bis fünfzehn Prozent des Nettoeinkommens – aber die Zahl allein hilft wenig. Entscheidend sind deine konkrete Rentenlücke, dein Alter und deine bereits vorhandenen Ansprüche. Wer früh anfängt, kommt mit deutlich weniger aus. In der Beratung rechnen wir deinen tatsächlichen Bedarf aus, statt mit Pauschalen zu arbeiten.
ETF-Sparplan oder Versicherung – was ist besser?
Das hängt vom Ziel ab. Ein ETF-Sparplan ist flexibel, günstig und jederzeit verfügbar – ideal für den Vermögensaufbau. Ein Versicherungsmantel kann steuerliche Vorteile bringen und lässt sich in eine lebenslange Rente umwandeln, ist dafür aber unflexibler und meist teurer. Häufig ist eine Kombination sinnvoll. Wichtig ist, dass du die Kosten kennst.
Lohnt sich die betriebliche Altersvorsorge?
Oft ja – besonders wenn dein Arbeitgeber ordentlich dazuzahlt. Beiträge fließen aus dem Bruttogehalt, sparen also Steuern und Sozialabgaben. Der Haken: In der Auszahlungsphase fallen Steuern und in der Regel Kranken- und Pflegeversicherungsbeiträge an, und die Rentenansprüche sinken leicht. Ob es sich rechnet, hängt stark vom Arbeitgeberzuschuss und vom konkreten Vertrag ab.
Was passiert mit meiner Riester-Rente ab 2027?
Bestehende Riester-Verträge genießen Bestandsschutz und laufen zu den bisherigen Bedingungen weiter. Du kannst sie behalten, zusätzlich ein Altersvorsorgedepot abschließen, dein Guthaben übertragen oder mit dem bestehenden Vertrag in die neue Fördersystematik wechseln. Kündige auf keinen Fall vorschnell – dabei musst du erhaltene Zulagen und Steuervorteile zurückzahlen.
Ich bin selbstständig – wie sorge ich am besten vor?
Selbstständige haben oft keine gesetzliche Rente und müssen komplett eigenständig vorsorgen. Interessant ist die Basisrente (Rürup) wegen der steuerlichen Absetzbarkeit. Ab 2027 kommt das Altersvorsorgedepot dazu, für das Selbstständige erstmals förderberechtigt sind. Und flexible Bausteine für schwankende Einnahmen. Die richtige Mischung hängt von deiner Steuerlast und der Planbarkeit deiner Einnahmen ab.
Sollte ich erst Schulden tilgen oder gleichzeitig sparen?
In der Regel gilt: Teure Schulden zuerst. Ein Dispo- oder Konsumkredit kostet meist deutlich mehr Zinsen, als eine Geldanlage im Schnitt einbringt – die Tilgung ist dann die sicherste Rendite. Ausnahmen sind niedrig verzinste Immobiliendarlehen und der Notgroschen, den du parallel aufbauen solltest.
Ablauf der Beratung
Die Beratung ist für dich komplett kostenfrei und unverbindlich. In einem Erstgespräch sprechen wir über deine aktuelle Situation und erklären dir, worauf es beim Vermögensaufbau und bei der Altersvorsorge ankommt. Außerdem finden wir heraus, welches Modell zu dir passt: wie viel Schwankung du aushältst und welche Ziele du kurz-, mittel- und langfristig verfolgst.
In einem Folgetermin zeigen wir dir, welche Anlageprodukte am besten zu dir passen und wie du deine Rentenlücke schließen kannst. Im Anschluss an die Beratung bekommst du deine Unterlagen per E-Mail oder auch gern postalisch. Du kannst dir ohne Zeitdruck alle Unterlagen in Ruhe durchlesen und sämtliche Fragen, die im Nachgang aufkommen, notieren.
Was Mandanten sagen
Joel hat alles umgesetzt was ich mir vorgestellt habe, absolut unkompliziert, sympathisch und professionell.
Ich war auf der Suche nach einer Berufsunfähigkeitsversicherung und wollte mir aufgrund einer Vorerkrankung Unterstützung einholen. Durch eine Freundin habe ich die Kontaktdaten von Tim bekommen. Tim hat sich wirklich Zeit genommen und mir ausführlich erklärt, auf was es denn bei einer BU wirklich ankommt und was zu mir passen könnte. Nach mehreren Terminen haben wir dann einen Versicherer gefunden, dessen Ausschlussklausel trotzdem noch das "bestmögliche" absichern würde. Während des gesamten Prozesses hatte ich nie das Gefühl, dass mir etwas aufgedrängt bzw. verkauft werden sollte (die Erfahrung hatte ich in der Vergangenheit bereits gemacht). Die Kommunikation war ehrlich, transparent und unkompliziert, was ich als sehr positiv wahrgenommen habe! :)
Ich bin über Instagram auf Mr.Finanzfakten aufmerksam geworden und da ich noch alte Generali Verträge hatte ( Berufsunfähig und Rente ) . Hab mich dann eingetragen für einen Termin und kurze Zeit später hat sich dann Sebastian gemeldet , Termin ausgemacht und was soll ich sagen ? Alles prima . Auf jede Frage wurde eingegangen und er hat sich auch Zeit genommen bei wiederholtem nachbohren es nochmal zu erklären . Ich hatte zu keinem Zeitpunkt das Gefühl das es ein reines Verkaufsgespräch ist . Nach seiner Ausarbeitung hab ich mich dann auch für seine Empfehlung bei der Berufsunfähigsversicherung entschieden. Bessere Leistungen und das auch bis zum Rentenalter mit minimal höheren Beitrag . Bei der Rentenabsicherung sind wir uns noch nicht einig geworden da ich auf das Vorsorgedepot warten möchte . Aber auch das war kein Problem und er hatte Verständnis dafür . Des Weiteren geht’s jetzt noch um meine Vermögenssicherungspolice der Generali . Auch das wird bestimmt wieder ein toller Termin . Ich hab auch noch die private Krankenversicherung angefragt . Ich kann Mr.Finanzfakten und speziell Sebastian jedem empfehlen der seine Finanzlage mal auf den Prüfstand stellen möchte .
Absolute Empfehlung! Ich habe noch nie eine so gute Beratung erlebt wie bei Joel. Ich hatte mich für eine Beratung zum Thema Berufsunfähigkeitsversicherung eingetragen. Von Anfang an war alles total unkompliziert. Dabei bin ich gegenüber der Versicherungsbranche eigentlich ziemlich kritisch und misstrauisch. Joel hat es mit viel Feingefühl und absoluter Transparenz geschafft, mein Vertrauen zu gewinnen. Besonders gut fand ich die sorgfältige Aufarbeitung meiner Krankengeschichte. Mir wurden mehrere Optionen vorgestellt und verständlich erklärt, was für mich am sinnvollsten ist. Jetzt habe ich eine top Versicherung mit allem, was mir wichtig war. Was ich auch sehr schätze: Joel ist immer erreichbar. Das ist für mich keine Selbstverständlichkeit. Auch beim Thema PKV hat man gemerkt, mit wie viel Leidenschaft und Hingabe er dabei ist. Er hat mir alles bis ins kleinste Detail erklärt und auch die Nachteile offen angesprochen. Ich habe zu keinem Zeitpunkt Druck gespürt oder das Gefühl gehabt, dass mir etwas aufgeschwatzt wird. Ich hatte einfach zu 100 % Vertrauen – auch bei einer komplett digitalen Beratung. Chapeau an Joel und das Team von Mrfinanzfakten! Wer noch überlegt: Traut euch, euch beraten zu lassen. Ich habe mich hier wirklich bestens aufgehoben gefühlt.
Hätte ich bei „Beratung“ 6 Sterne geben können, hätte ich es getan! Ich habe mich von Felix sehr gut und mit viel Geduld beraten gefühlt, konnte jederzeit alle Fragen (auch 10x) stellen und hatte zu keinem Zeitpunkt das Gefühl ein Produkt aufgedrängelt zu bekommen! :-)
Die Beratung war topp. Alles wurde ausgiebig erklärt. Und auch, wenn für mich speziell keine Lösung gefunden werden konnte wurde ehrlich und glaubhaft erklärt, warum es nicht geht (es gibt schlicht keinen Versicherer, der meine erfragte Leistung anbietet). Danke nochmals.
Ich bin über Instagram auf Tim von Mr. Finanzfakten aufmerksam geworden und hatte anfangs regelmäßig seine Storys verfolgt, bevor ich mich für einen Termin zur Altersvorsorge und BU-Versicherung online angemeldet hatte. Am nächsten Tag hat sich Frank bereits telefonisch bei mir gemeldet um den ersten Kennenlerntermin auszumachen. Hier hatte ich von Anfang an ein gutes Gefühl und auch menschlich hat es auf Anhieb gepasst. Frank hat sich meine bisherigen Veträge angeschaut und mir aufgezeigt wie wenig ich hier im Alter bzw. Krankheitsfall eigentlich wirklich abgesichert bin. Nie wurde ich unter Druck gesetzt, oder hatte das Gefühl, dass mir unbedingt was verkauft werden muss. Alle Fragen die ich hatte wurden schnell und profesionell beantwortet, sodass ich am Ende eine neue BU-Versicherung und ETF-Nettopolice über Frank abgeschlossen habe. Auch hier wurden mir im Vorhinein dazu alle Kosten transparent aufgezeigt und erklärt. Auf diesem Weg will ich mich recht herzlich bei Frank für seine Arbeit bedanken und kann Mr. Finanzfakten nur wärmstens empfehlen. Liebe Grüße Andreas
Ich bin mit Felix in der Beratung gewesen und habe mich sehr wohl gefühlt. Meine Fragen wurden alle beantwortet genau so wie ich über mögliche Risiken oder andere Themen beraten worden bin. Felix (Jungk) hat zu keiner Zeit den klassischen „Vermittlungsdrang“ gehabt, sondern hat auf faire Weise die Sachverhalte dargelegt und man verspürt somit weder im Erstgespräch noch im Abschlussgespräch einen „Druck“, dass man da jetzt eine Versicherung abschließen „muss“. Ich bin sehr zufrieden und würde mich immer wieder erneut für eine Beratung bei Felix entscheiden.
Herzensempfehlung! Das Thema Finanzen und Altersvorsorge habe ich lange vor mir hergeschoben. Ich bin bei diesen Themen grundsätzlich misstrauisch und vorsichtig, da ich mich auf dem Gebiet schlichtweg nicht auskenne. Vor einigen Monaten bin ich auf Mr. Finanzfakten gestoßen. Ich habe den Kanal eine Weile beobachtet, viel gelesen und versucht, mir ein Bild zu machen – immer in der Hoffnung, dass dies nicht wieder ein Finanzprofil mit leeren Versprechungen ist. Nachdem ich vorab ein paar Fragen mit Tim geklärt hatte, habe ich endlich den Mut gefasst und meine bestehende Berufsunfähigkeitsversicherung (BU) überprüfen lassen und in eine Altersvorsorge zu investieren. Was soll ich sagen? Es war die beste Entscheidung seit Langem! Die Beratung mit Sascha war absolut offen, kompetent, transparent, ehrlich und auf Augenhöhe. Die Ergebnisse sprechen für sich: Besserer Schutz: Aufgrund von Vorerkrankungen haben wir meine BU durch eine Grundfähigkeitsversicherung mit AU-Klausel optimiert. Zukunftssichere Altersvorsorge: Ich habe den Schritt gewagt und mich für eine nachhaltige Nettopolice entschieden. Bestehende Verträge optimiert: Sascha hat sich viel Zeit genommen, all meine Altverträge zu vergleichen und das Beste für meine individuelle Situation herauszuholen. Man merkt einfach, dass Sascha seine Arbeit mit echter Leidenschaft ausübt. Keinerlei Druck, kein Aufschwatzen – stattdessen 100 % Vertrauen und eine Beratung, die man auch als Laie endlich versteht. Wer eine ehrliche, kompetente und verständliche Finanzberatung sucht, ist bei Sascha und dem Team von Mr. Finanzfakten genau an der richtigen Adresse. Danke für die großartige Unterstützung!
Terminanfrage
Wenn du einen Fahrplan für deinen Vermögensaufbau oder deiner Altersvorsorge willst. Dann stell uns jetzt deine Terminanfrage. Solltest du deine bestehenden Verträge bzw. Anlageprodukte prüfen lassen wollen, dann ist das natürlich auch möglich.
Bitte beantworte uns dazu folgende Fragen.